Diferencias en el proceso
Revisión de supuestos
El método clásico parte de supuestos fijos y datos económicos históricos. La integración ambiental exige someter esos supuestos a revisión y comprobar su validez en el contexto actual.
Iteración constante
Mientras el análisis tradicional suele ser lineal, el ambiental es iterativo: se ajusta cada vez que cambian los datos o el entorno regulatorio.
Transparencia documental
En el método ambiental, la trazabilidad documental es obligatoria. Cada decisión se registra y justifica, facilitando auditorías y revisiones.
Colaboración plural
Un equipo diverso revisando datos minimiza los puntos ciegos, permitiendo anticipar problemas antes de que se conviertan en fallos reales.
Qué aporta realmente la integración ambiental
Estabilidad vs. adaptabilidad
El método tradicional prioriza la estabilidad, pero puede quedarse corto ante cambios regulatorios o ambientales imprevistos.
Corrección anticipada de errores
El enfoque ambiental, al documentar cada paso, permite detectar y corregir errores antes de que tengan impacto relevante.
Adiós al piloto automático
La integración de variables externas obliga a repensar cada etapa, eliminando la comodidad del piloto automático en la toma de decisiones.
Debate enriquecedor
La colaboración entre perfiles técnicos y de negocio genera discusiones productivas, destapando sesgos y mejorando los resultados.
Comparativa clara
Comparar es la única forma de decidir con criterio
No negamos lo que funciona del método clásico, pero tampoco lo idealizamos. Cada vez que integramos variables ambientales, el análisis gana en detalle y resiliencia frente a cambios inesperados. Si busca una comparación honesta, aquí encontrará las diferencias que importan en la práctica diaria. El objetivo no es sumar complejidad, sino aumentar la calidad y utilidad de las conclusiones.
Pregunta algoGalería de comparativas reales
Métodos clásicos
Variables ambientales
El proceso de revisión de variables ambientales revela riesgos ocultos y obliga a ajustar los modelos habituales.
Trazabilidad en el proceso
Debate multidisciplinar
Especialistas de distintas áreas debaten sobre los pros y contras de ambos métodos, enriqueciendo el resultado final.
Ajuste iterativo
El ajuste continuo de modelos permite responder rápido a cambios y evitar errores persistentes en el análisis.
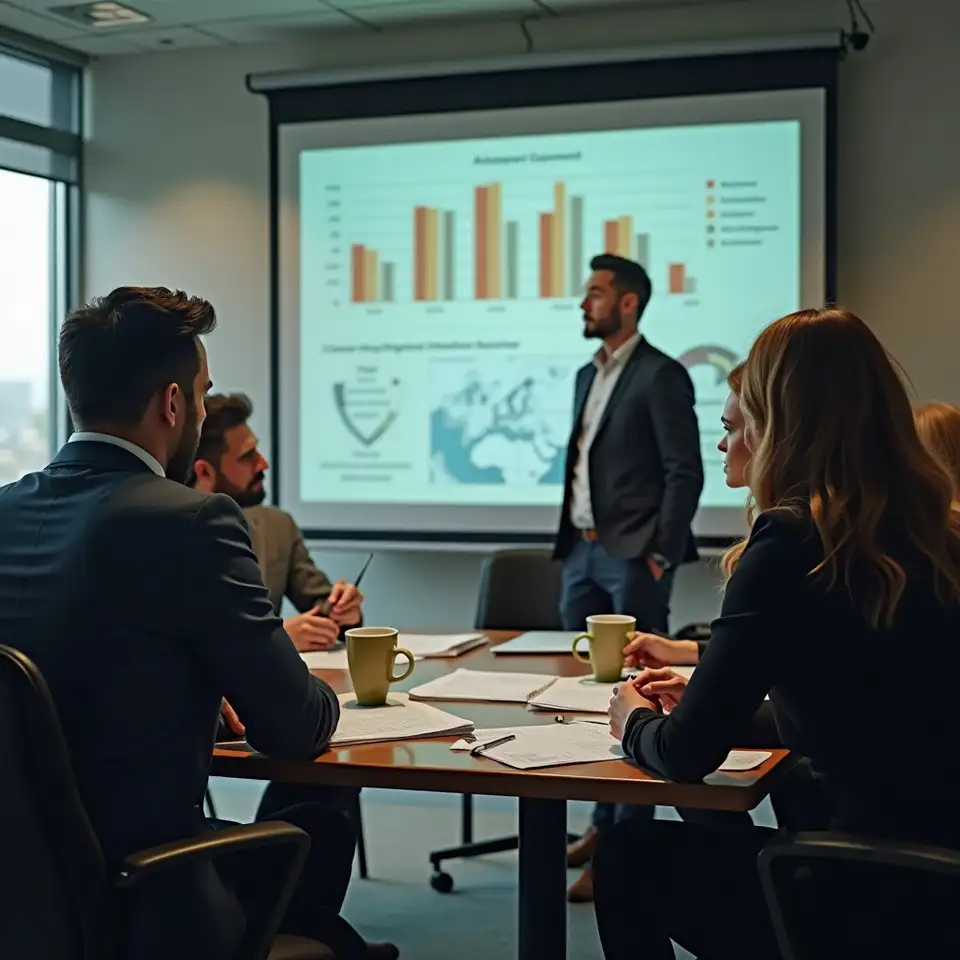
Comparación de resultados
Seis aspectos que distinguen ambos enfoques
El método ambiental cuestiona supuestos históricos
El enfoque tradicional se basa en fórmulas y supuestos validados históricamente, pero puede ignorar variables emergentes. La integración ambiental aporta nuevas preguntas y obliga a revisar lo que antes se daba por sentado.
Análisis más profundo y con contexto ampliado
La profundidad del análisis mejora al incorporar variables externas, cruzando datos económicos con información científica. Esto abre oportunidades para anticipar riesgos y detectar conexiones inesperadas.
Proceso documentado y auditable
Documentar cada decisión tomada es esencial en la integración ambiental. Así, se puede reconstruir el proceso, identificar errores y mejorar el aprendizaje colectivo.
Reducción de sesgos por colaboración plural
El trabajo en equipos diversos, que incluyen perfiles técnicos y de negocio, reduce sesgos y multiplica los puntos de vista, haciendo el análisis más robusto.
Comparativa: clásico vs. ambiental
Las diferencias entre métodos no son solo teóricas: afectan a la calidad, utilidad y resiliencia del análisis financiero en la práctica real. Aquí las desgranamos con casos y mecanismos concretos.
Diferencias prácticas entre ambos enfoques
¿Qué cambia realmente cuando se integran métricas ambientales? No es solo una cuestión de añadir más datos, sino de someter el análisis financiero a una revisión más amplia, profunda y documentada.
Revisión iterativa
Equipo plural
Mayor profundidad y contexto
ProfundidadLa integración ambiental obliga a analizar no solo datos económicos, sino su relación con variables externas. Así, la profundidad del análisis aumenta, permitiendo detectar interacciones que antes pasaban inadvertidas.
Transparencia y trazabilidad mejoradas
TrazabilidadCon el enfoque ambiental, cada decisión y dato utilizado queda documentado. Esto facilita auditorías, revisiones y la detección de errores, mejorando la transparencia de principio a fin.